
Mellomval i USA
Markedsoppdatering
Eit viktig mellomval
(reisebrev frå Amerika)
Publisert: 2. november 2026

Forfatter:
Magnus Vie Sundal
Me får denne veka årets viktigaste politiske val, nemleg det amerikanske mellomvalet. Bakteppet er eit mildt sagt interessant år: Finansmarknaden har svinga mellom KI-frykt og KI-eufori. Det geopolitiske biletet har vore uforutsigbart: gamle alliansar vert testa, og krigane i Midtausten og Ukraina/Russland bidreg ikkje berre til liding, men óg stigande energiprisar, omdirigert handel og auka inflasjonsfrykt. Dette gjev i neste omgong grobotn for høgare renter, og politiske forhold har bidrege til yttarlegare frykt og renteoppgang, som nærare omtalt i førre blogg.
Underteikna var difor nyleg ei veke i Washington D.C. og New York, nettopp for å prøve å bli litt klokare på lokale forhold og få forskjellege perspektiv på amerikansk politikk og økonomi. Her traff me ein tidlegare finansminister og sentralbanksjef (Yellen), ein tidlegare visesentralbanksjef (Clarida), sjefsstrategar i storbankane (JPM, BofA, Goldman Sachs), politiske og geopolitiske tenketankar (Advancing American Freedom, Novel Strategies, Third Way, Brookings Institutions), samt den norske ambassadøren. I dagens blogg skriv eg litt om inntrykka eg sat att med etter turen; kva som opptek folk og kva implikasjonar valet kan få for finansmarknaden*.
Politikken først. Her er det mange forskjellege synspunkt, og med førehald om at det alltid er vanskeleg å få eit korrekt bilete av røynda, eller at meiningsmålingar kan stolast blindt på. Alle dei 435 seta i Representantenes Hus, samt 35 av dei 100 seta i Senatet, skal veljast. I dag er begge republikanske. Spørjeundersøkingar indikerer derimot at demokratane no ligg an til å få 220 seter i Representantenes Hus, medan republikanarane ligg an til 196. 19 er ansett som ekstra usikre. At det først og fremst er Senatet det er knytta spenning til, var óg inntrykket etter møtene i Washington. Mitt inntrykk var óg at det var ei forventning om at Senatet no ville vippe mot demokratisk kontroll, noko nylege spørjeundersøkingar óg indikerer. På nettstaden Polymarket impliserer veddemåla no 69 prosent sannsyn for demokratisk siger.
Figur 1: Konsensus-kart for senatet i mellomvalet 2026 (per 2. november 2026)

Kjelder: 270towin.com (link)
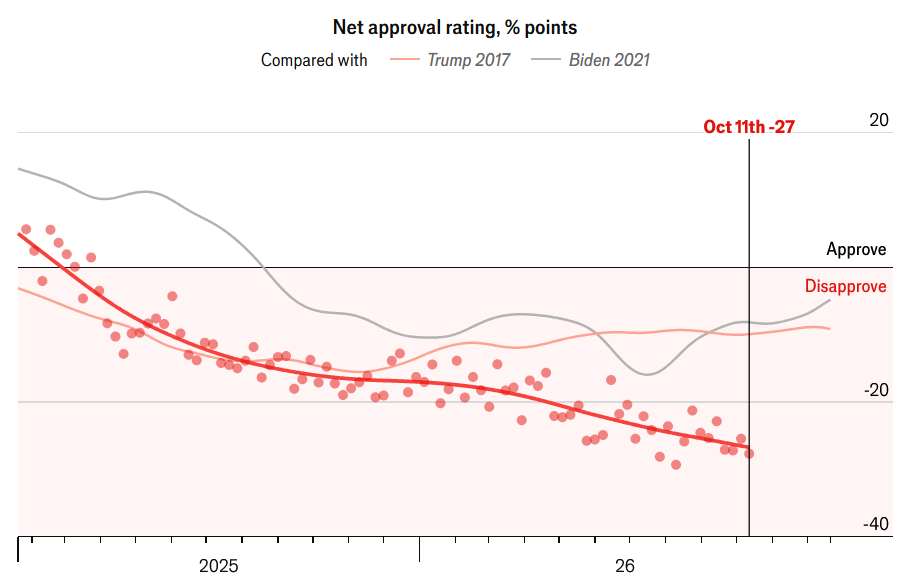
At Trump er upopulær, som vist av svært svake resultat i meiningsmålingar, kunne óg følast i møta våre. To av møta var med republikanarar, og her sat eg att med eit inntrykk av at det no er meir ope for å distansere seg frå presidenten, innad i den republikanske leiren. Eg hadde i det minste venta noko støtte frå dei mest konservative folka me snakka med (som tidlegare var del av Heritage Foundation), men her var bodskapet så direkte som at det republikanske partiet var infiltrert av «post-liberal fascists». Steile frontar, med andre ord. Det blei vist til anekdotiske historiar om korleis unge, ukvalifiserte valkamp-frivillige hadde vorte innplasserte i mellomleiar-stillingar i offentlege etatar dei umogleg kunne styre bra (og ikkje altfor ulikt korleis DOGE blei styrt). Trump blei framstilt som ein politisk opportunist (som trass alt støtta Hillary Clinton i 2008…) som driv embetet for eiga vinning, framfor å ha noko anna ideologi.
Figur 2: Trump approval ratings
Kjelder: Economist
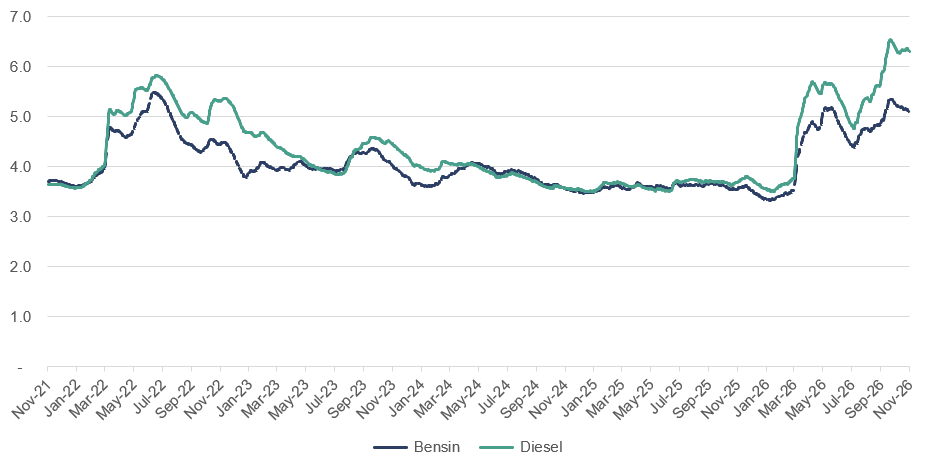
Det er særleg krig og tollsatsar som trekk ned populariteten til President Trump. I det eine møtet vart det påpeika at amerikanarane ikkje generelt er imot å bruke makt internasjonalt. Det vart hevda at aksjonen mot Maduro i Venezuela var ganske populær (dog indikerar spørjeundersøkingar at folket var ganske delt). Iran-krigen er upopulær fordi den gjer energi dyrare, og ein ser ikkje noko ende på konflikten. Trass i Trump sine forsøk på å få ned drivstoffprisar fram mot valet (som å presse Ukraina til å stoppe angrep mot oljeraffineri og inngå diesel-avtale med Russland), er energiprisane høge. Nordsjøolje handlar i skrivande stund til 108 dollar fatet, noko ned etter at Marco Rubio uttala at Trump vil ende krigen «peacefully».
Figur 3: Amerikanske drivstoffprisar (USD/gallon)
Kjelder: Bloomberg, Borea Asset Management
Tollsatsane er óg svært upopulære, og særleg handelskrigen med Canada det siste året. Statar i nord-aust, som Ohio, Illinois, Pennsylvania og New York vert hardt råka av denne. Likevel er det truleg ikkje slik at tollsatsane vil forsvinne, sjølv om republikanarane skulle miste makta ved neste presidentval. Toll er i praksis skattlegging av eige folk, og noko som elles kan hjelpe på store budsjettunderskot. Fleire av dei me snakka med var opne på at me kanskje på sikt ville få tollreduksjon, men eg sat att med inntrykket av at reversering til nivået før Liberation Day verkar lite truleg.
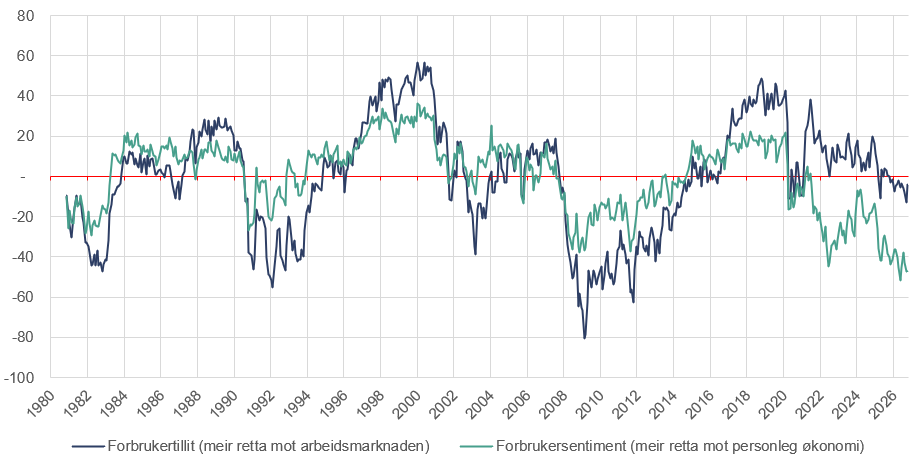
Fellesnemnaren for krig og toll er «prisvekst». Folk hatar inflasjon, og fokuserer nok meir på kostnadane enn inntektene. Spør berre økonomar som har forsøkt seg på «Debatten». Trass i at amerikanske økonomiske nøkkeltal indikerer god vekst, har forbrukartilliten vore låg i fleire år.
Figur 4: Amerikansk forbrukartillit (meir jobbrelatert) og forbrukarsentiment (meir personleg økonomi-relatert), relativt til gjennomsnittleg nivå 1980-2026
Kjelder: Bloomberg, Borea Asset Management
Eit demokrat-styrt Senat vil skape problem for Trump, men mest stillstand. Nye lover må ha Presidenten sin signatur, med mindre ein har 2/3 fleirtal i begge delar av Kongressen. Difor kan me i eit slikt tilfelle vente oss at lover med støtte frå både republikanarar og demokratar, som Trump óg ynskjer, kan bli vedteke, men at nøkkelordet for dei neste to åra elles kan verte «gridlock» og stillstand. Det er likevel ikkje heilt utelukka at Trump kan få til noko samarbeid med ein eventuell demokrat-kontrollert Kongress. Som nevnt: politisk opportunist. Presidenten har likevel framleis kontroll på ICE (innvandringspolitiet), han kan gjere mykje i utanrikspolitikken og gjennomføre diverse politikk gjennom såkalla presidentordre.
Det demokratane derimot kan få styring over, er a) tilsyn og kontroll («oversight»), b) godkjenning av pengebruk og gjeldstaket (som kan gi eit pressmiddel) og c) nominasjonar til ei rekke verv (krev fleirtal i Senatet). I møta våre var det få som trudde eit demokrat-fleirtal ville bruke mykje tid på å rettsleg etterfølgje Presidenten sjølv, men heller gå etter korrupsjon i sirklane rundt han, og gå etter selskap. I to forskjellege møter vart det fremheva at selskap som har støtta Trump sitt innsettelsesfond og ballsal-prosjektet i det Kvite Hus, nok allereie er godt i gong med å førebu juridisk forsvar mot korrupsjonsanklagar.
Summa summarum kan det bli to mindre produktive år for President Trump, som likevel klarer å fylle dagane. Då me var i D.C. var Presidenten ute på golfbanen heile dagen, og på ein av dei har han nyleg fått kritikk for ulovleg felling av 430 (!) trær. Han jobbar elles med utbygging av det Kvite Hus, bygging av ein triumfboge og prøvde førre veke å døpe om Atlanterhavet til «Trump Ocean» i Google Maps. Som Edward Luce skrive i Financial Times, er det venta at Presidenten sin interesse for monumentale prosjekt vil vekse.
Uansett utfall av valet: Trump set spor etter seg, og ikkje berre gjennom monument og omdøping. Me var mellom anna så heldige å møte Janet Yellen, som er første og einaste person i USA som har halde alle dei tre øvste økonomiske verva i amerikansk statsforvaltning (leiar for sentralbanken, finansminister under Joe Biden og leiar av det Kvite Hus sitt økonomiske råd, under Bill Clinton). Yellen var mellom anna fortvila over Trump-administrasjonen sitt forhold til skattevesenet IRS. Om alle hadde betalt skatten dei skal ifølge lova, ville amerikanske skatteinntekter vore 700 milliardar høgare. Dette tilsvarar om lag 10 prosent av det årlege statsbudsjettet. Likevel har administrasjonen dei siste par åra mista viktig finansiering, og ein fjerdedel av dei tilsette har mista jobbane sine.
Eit anna viktig område, som direkte kan påverke renter, er Federal Reserve sin uavhengighet. Janet Yellen var, lite overraskande, svært bekymra for dette. Med fjorårets oppsigelse av to demokratiske medlem frå Federal Trade Commission, og påfølgande rettsak, omgjorde amerikansk høgsterett den såkalle Humphrey’s Executor. Humphrey’s Executor var ei høgsterettsdom frå 1935, som lot Kongressen beskytte leiarar av uavhengige politiske byrå mot oppsigelse utan saklig grunn. Les: ein President som vil bytte ut styra med sine eigne folk. Med fjorårets endring er det berre dei sju styremedlemma i Fed som førebels sit att med dette vernet. Men her prøver Trump seg óg, i første omgang med å avsetje styremedlem Lisa Cook. Det Kvite Hus har varsla ei offentleg høyring i saka, denne veka. Det er óg bekymring for at administrasjonen byrjar å prøve å diskreditere eit anna medlem, Michael S. Barr (som leia bankregulering i Fed då Silicon Valley Bank gjekk over ende), og Trump har tydeleg gjeve uttrykk for si misnøye med Jerome Powell, som óg sit i komitéen. Om Fed blir oppfatta som mindre uavhengig, kan det bidra til lågare tillit og potensielt høgare renter.
Der politikken tilbyr sirkus, gjev økonomien folket brød. Frå Washington drog me vidare til New York, der me mellom anna traff strategar i JP Morgan, Goldman Sachs, Bank og America og PIMCO.
To hovudpunkt eg sat att med: A) generell positivitet til veksttakten i økonomien, og B) høgare renter lenger.
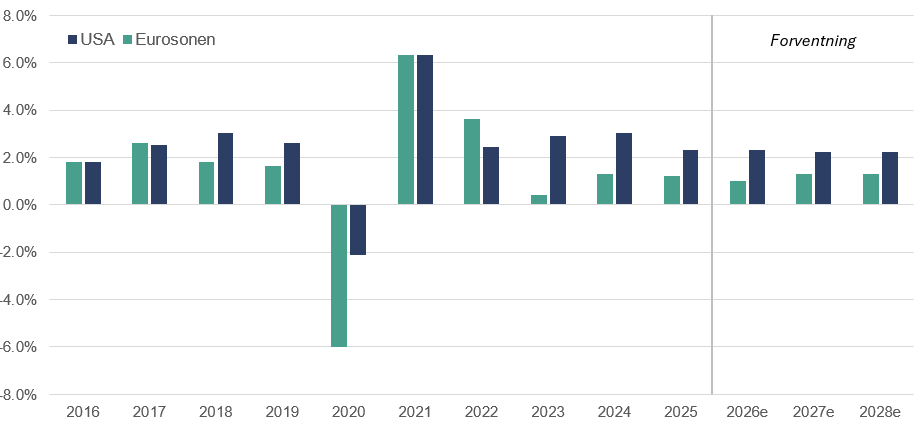
Alle syntes å vere imponert over robustheten i økonomien. Me skal berre nokre få år attende før det var tydeleg bekymring for resesjon, driven av høgare renter frå sentralbankane. Men amerikansk økonomisk vekst har halde seg oppe, godt hjulpe av ein investeringsboom i KI. Justert for inflasjon er amerikansk BNP no 16 prosent høgare enn før pandemien (31/12/19). Europeisk BNP har vakse 7 prosent i same periode.
Figur 5: Real-vekst i økonomien (BNP)
Kjelder: Bloomberg, Borea Asset Management
Goldman Sachs var kanskje dei mest optimistiske på vekstbiletet i lys av KI. Banken har kartlagt at 25 prosent av amerikanske arbeidstimar kan automatiserast, utan robotikk. Dei anslår at dette vil kunne løfte produktivitet med 15 prosent, og at 7 prosent av arbeidstakarane (om lag 1,5 millionar mennesker, eller ~1% av arbeidsstokken på 170 millionar, vil miste jobben årleg). Med dette bakteppet meiner banken at dei enorme investeringane som no blir gjort, ikkje nødvendigvis er så dramatiske. På spørsmål erkjente likevel økonomen me møtte at effektiviseringseffektan i hovudsak ligg i framtida (forventning), og førebels er mindre synlege i tala.
Figur 6: Andel amerikanske selskap som brukar KI for "any business functions"

Kjelder: Goldman Sachs, Census Bureau
Tidlegare tidsserie (2024-2025) målte andel selskap som brukte KI til "production of goods and services"
Eit anna interessant møte me hadde, var med Michael Hartnett, aksjestrategi i Bank of American (og mannen som kom opp med kallenamnet «Magnificent 7» om dei 7 store tech-selskapa). Hartnett ser eit stort skifte dette tiåret:
- Frå etterspurnad til tilbod (tenk verdikjeder, halvleiarar, sjeldne jordartar)
- Frå ekspansiv pengepolitikk (låge renter) til ekspansiv finanspolitikk (stimulerande for høgare renter)
- Frå elitisme til populisme
- Frå fred til krig
Alle desse faktorane peikar i retning høgare inflasjon og renter enn førre tiår. Inflasjon frå dyrare, meir lokale verdikjeder, og begrensa tilbod av kritiske varer. Høgare renter, når me går frå sentralbankar som presser renter ned, til budsjettunderskot som presser renter opp. Populisme, som trugar dei etablerte partia frå både høgre og venstre, og ingen klassiske styringsparti vert meir populære ved å kutte i budsjetta. Og krigane som pågår, som gjer at me betalar meir for energi og brukar meir ressursar på forsvar.
Hartnett meiner dette ligg bak det kraftige nedsalet av (fastrente-)obligasjonar og implisitte renteauken i marknaden i år. Arbeidsgjevaren hans, Bank of America, har óg mykje kundeinnsikt og han kunne melde at dei på statsrenter over 5 prosent merker auka interesse etter statsobligasjonar frå privatinvestorar. Institusjonelle beveger seg typisk frå aksjar mot renter når nivået nærmar seg 6 prosent, meinte han.
Når me stadig diskuterer om statsrentene kan bidra til å sende aksjar ut i ein korreksjon, er det mellom anna dette me snakkar om. Når blir rentenivået på «trygg» gjeld så bra at du som investor vil selje aksjar for å putte pengar i obligasjonsmarknaden i staden, og når blir dette salspresset merkbart. Hartnett gjesta nyleg «Master Investor»-podcasten. Link her. Anbefalast!
Der det var generell optimisme å spore om økonomisk vekst, var det generell negativitet knytta til dei amerikanske budsjettunderskota. Likevel slo det meg ikkje at det er noko reell frykt for at dette skal slå hardt ut på renter eller valuta i det korte biletet. Men at noko må skje på sikt, er alle einige om. Igjen, attende til eit av Hartnett sine poeng: ingen politikar blir populære av å bruke lite pengar, all den tid dei kan bruke mykje. På eit eller anna tidspunkt vil rentemarknaden regulere pengebruken gjennom rentenivået.
JP Morgan sin rentestrateg meinte at amerikanske tiårige statsrenter var om lag «korrekt» prisa på rett i overkant av fem prosent, gitt dagens makrobilete. Etter eit kanskje litt overdrive nedsal i september, ser me at rentene har korrigert noko ned att i oktober, og amerikanske tiårige statsrenter har falle frå 5,3 til 4,9 prosent. For øvrig: ein liten vits i finansmarknaden er at når noko hamnar på framsida av the Economist eller Time Magazine, er trenden som regel i ferd med å snu. Economist traff nesten rentetoppen med framsida «Will bonds blow up» (altså høgare statsrenter), 8. oktober.
Figur 7: Amerikanske tiårige statsrenter (%)

Kjelder: Bloomberg, Economist
Når det kom til den generelle finansmarknaden, sat eg heller att med eit noko kortsiktig pessimistisk inntrykk, utan at veldig mange nye perspektiv kom fram. Bekyringa er knytt særleg til teknologisektoren, og me har sett at denne har materialisert seg noko dei siste vekene, med Nasdaq-indeksen ned 8 prosent sidan toppen, tidleg i oktober.
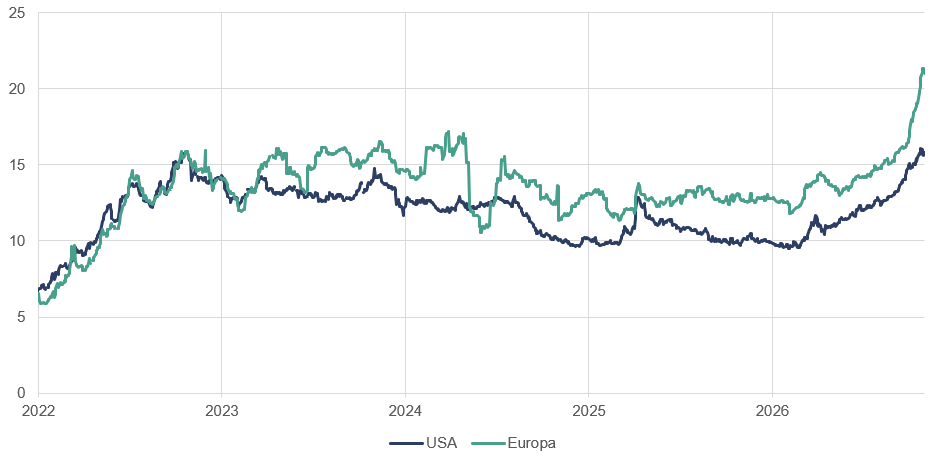
Både Clarida, Hartnett og fleire av dei politiske ekspertane peika på motstand mot datasenter-utbygginga (som i Texas bidreg til at demokrat-kandidat Talarico ligg godt an). Både politisk motstand og høgare rentekostnader kan bety brems i farten av KI-utviklinga. Eksempelvis har me sett at OpenAI nyleg flytta børsnoteringa si til 2027. Clarida (Pimco) peika på at CoreWeave sine obligasjonar har falle kraftig i pris (og kredittpåslaget dobla seg til over 1000 basispunkt. Som Financial Times óg omtala i helga, er den effektive renta på amerikanske og europeiske CCC-obligasjoner kome kraftig opp, og enkelte investorar har teke store tap.
Kombinasjonen høge forventningar, eit mogleg politisk skifte og mindre makt til Trump (som pleiar å kortsiktig justere kurs aksjemarknaden viser svekking) kan på kort sikt gi svingningar i marknaden.
Figur 8: Effektive renter, CCC (%)
Kjelder: Bloomberg, Economist
Trass i svingningar i både politikk og økonomi, tykkjer eg det alltid er nyttig å ta eit steg tilbake. Me har ein tendens til å tenkje at nett no, nett no skjer det mykje. Men volatilitet er meir «status quo» enn noko anna. Verda har alltid vore, og kjem alltid til å vere, svingande og ustabil. Dei siste par åra kjennast kanskje ekstra usikre, men USA-børsen er likevel opp 26 prosent, eller 14 prosent annualisert, sidan Trump starta sin andre President-periode.
Økonomisk vekst vil over tid reflekterast i aksjekursar og kostnaden på kapital skal reflekterast i renter. I våre produkt er me litt forsiktige med eksponering mot KI-selskapa, men me tykkjer likevel det er fleire grunnar til å vere tilstades i finansmarknaden enn å sitje på sidelinja. Rentene er gode og me meiner at me får godt betalt for risikoen me tek i obligasjonsmarknaden. Samstundes er me positive til innteninga både i norsk og nordisk aksjemarknad, og USA viser ei sterk veksttakt, trass i at optimismen tidvis boblar litt over.
Figur 9: Avkastning, gjennom forskjellege periodar, konfliktar og nyvinningar (%)

Kjelder: Clearnomics, Standard & Poor's, Vertex, Borea Asset Management
Med vennlig hilsen
Magnus Vie Sundal, CFA
Porteføljeforvalter, Borea Asset Management
* Av hensyn til Chatham House-reglar er ikkje ambassadøren sine kommentarar brukt i denne bloggen.
Historisk avkastning i våre fond er ingen garanti for framtidig avkastning. Framtidig avkastning vil bl.a. avhenge av markedsutvikling, våre forvalteres dyktighet, fondets risiko, samt kostnader ved tegning, forvaltning og innløsning. Avkastningen i våre fond kan bli negativ som følge av kurstap. Informasjon om fondene våre er å anse som markedsføring. Effektiv rente vil kunne endres fra dag til dag, og er derfor ingen garanti for avkastningen i perioden den er beregnet for. Investorer som vurderer å investere i våre fond oppfordres til å lese nøkkelinformasjon og prospekt på borea.no/fondene

Nyhetsbrev Få innsikt og markedsoppdateringer direkte i innboksen.