
Hauststorm i rentemarknaden
Markedsoppdatering
Hauststorm i rentemarknaden
Publisert: 8. oktober 2026

Forfatter:
Magnus Vie Sundal
Den korte oppsummeringa
- Både styringsrenter og marknadsrenter har stige i år, sistnevnte markant
- Dette har på kort sikt senka avkastning i internasjonale obligasjonsmarknader, som inneheld ein høg grad av fastrente. Våre fond har hatt mindre negative effektar
- Samstundes ser me høgare løpande renter i rentefonda, noko som tener oss på sikt
- Finansnæringa møter kortsiktig motvind på børs, med smitte-effektar frå internasjonal marknadsfrykt. Men norske og nordiske bankar vil, alt anna likt, tene meir pengar med eit litt høgare rentenivå
- Rentene stig av mange grunner, mellom anna
1) høgare inflasjon som følgje av høgare energiprisar knytta til krigen i Midtausten,
2) høgt investeringsnivå, både frå statar og privat næringsliv (KI),
3) eit større tilbod av obligasjonsgjeld i marknaden, som gjer at investorane krever betre betalt
4) Auka frykt knytta til høg og veksande statsgjeld, og politisk ustabilitet - Me trur dagens rentenivå kan vedvare. Europeiske land står ovanfor utfordringar, og dersom renteoppgangen blir sterk nok, ventar me at den europeiske sentralbanken vil vurdere å gjenoppta støttekjøp
Rentene har hatt ei hovudrolle i finansmarknaden i 2026. Krig, inflasjonsfrykt, store investeringar, budsjettunderskot og fleire andre faktorar har bidrege til å sende både sentralbankrenter og marknadsrenter vidare oppover.
Me kan dele renter inn i to typar. Dei sentralbank-kontrollerte styringsrentene, og marknadsrentene, som bevegar seg som følgje av tilbod og etterspurnad. Marknadsrenter kan til dømes vere:
- Pengemarknadsrenta NIBOR (den vanlegaste gjeld for tre månader av gongen)
- "Swaprenter" på forskjellege løpetider (der me kan bytte inn flytande renter mot fastrente, eller motsett)
- Statsrenter, som me kan rekne som implisitt avkastning basert på kva investorane er villege til å betale for statsobligasjonar på forskjellege løpetider
Rentene vert påverka av ei rekke forskjellege faktorar, men dei er som regel positivt korrelerte, altså beveger seg nokonlunde i same retning.
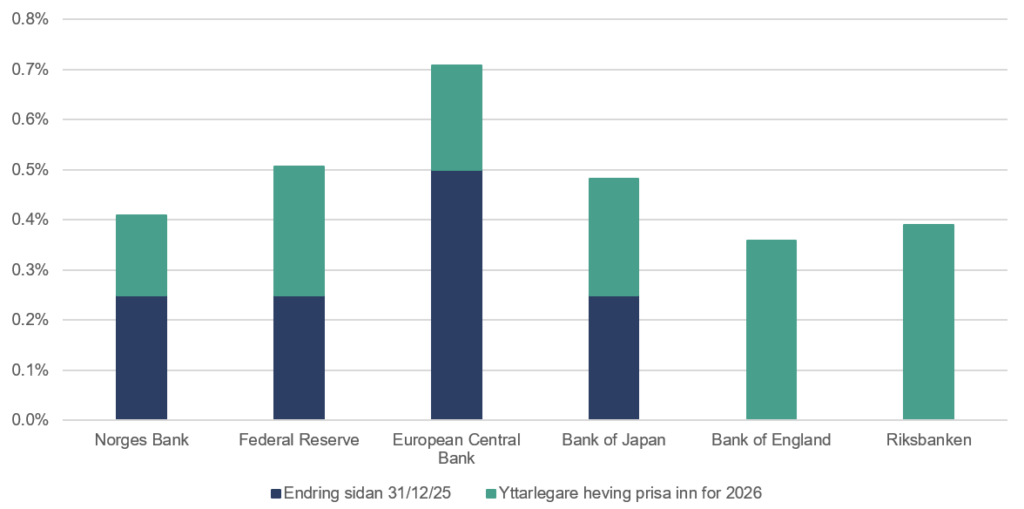
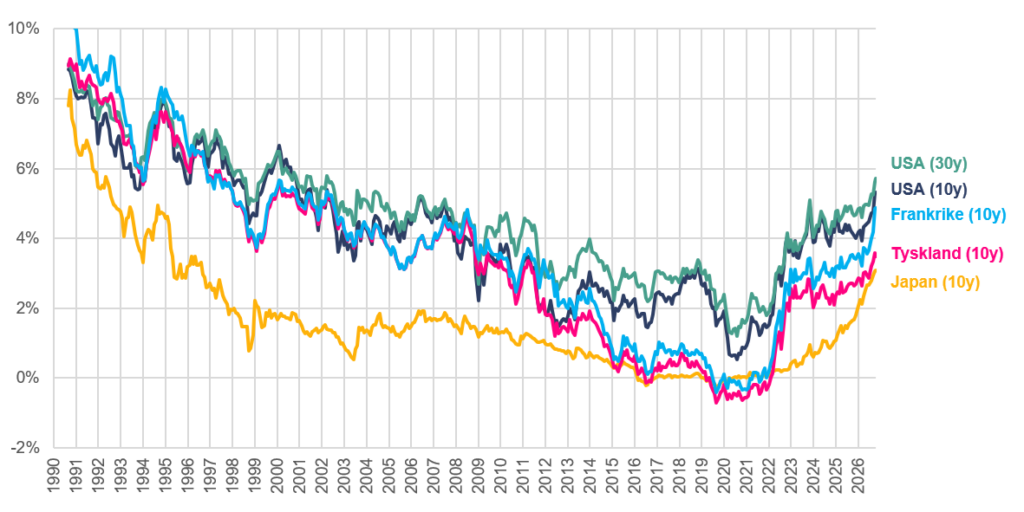
I år har både styringsrentene og marknadsrentene stige. Som vist av grafen under har dei fleste sentralbankar sett eit behov for å stramme inn livreima for å stogge prisveksten i kjølvatnet av krigen i Midtausten. Marknadsrentene, som ofte bevegar seg i forkant, har stige enda meir.
Figur 1: Rentehevingar frå sentralbankar hittil i år, og ytterlegare rentehevingar marknaden prisar inn for 2026 (%)
Kjelder: Bloomberg, Borea Asset Management
Figur 2: Lange statsrenter (%)
Kjelder: Bloomberg, Borea Asset Management
Høgare renter betyr lågare kursar på fastrente-obligasjonar. Når marknadsrentene stig, betyr det lågare kursar på obligasjonar med fast rente. Dette forklarte eg nærare i ein tidlegare blogg, «Renter som kommer og renter som går» (22/02/23). Ekstrem-eksempelet er Austerrike sitt 100-årige lån, med 0,85% fastrente. Dette lånet handlar i dag i marknaden til kurs 30 (med 0,85% fast rente utbetalt per år og tilbakebetaling til kurs 100 i år 2120 blir dette no ei effektiv rente for investor på 3,2% per år). Landet har låg kredittrisiko (rating på AA+), men renterisikoen i lånet er enorm.
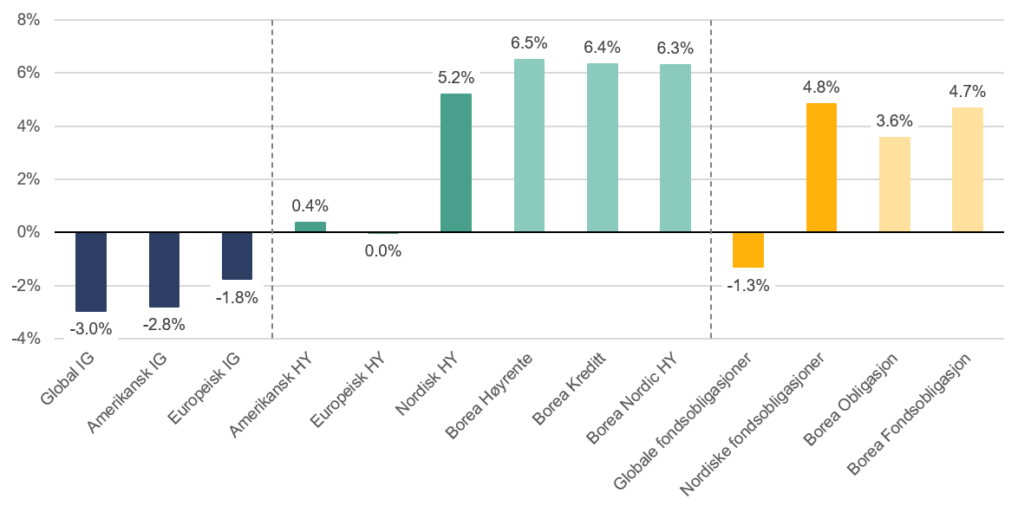
Med auka marknadsrenter ser me difor at dei store obligasjonsmarknadane i verda har gitt negativ avkastning hittil i år (figur 3). Dette er obligasjonar med høg kredittrating, men lang løpetid og fastsatt rente. For samanlikning har våre rentefond i skrivande stund 0,5-2,0 års durasjon, mot eit globalt nivå på 5-7 år.
For våre fond har likevel renteoppgangen hatt ein liten negativ effekt på kort sikt. Mest har me merka dette på Borea Obligasjon, som med 1,7 års durasjon/rentesensitivitet. Ein tommelfingerregel er at 1 prosentpoeng renteoppgang (i marknadsrenter) senkar avkastninga nokonlunde tilsvarande rentesensitiviteten. Når ei norsk treårsrente har stige nærmare 1,1 prosent hittil i år, impliserer dette at den negative effekten på fondet har vore mellom halvannan og to prosentpoeng avkastning.
Når me likevel vel å ha litt fastrente i fonda våre, er dette for å sikre oss for ei framtid me ikkje veit kva vil bringe. Dersom finansmarknadane skulle få seg ein real nedtur, kjem dette ofte med nedgong i renter. Då forventar me at noko rentebinding i porteføljen vil gi ein positiv avkastningseffekt og dempe fallet for fonda våre. Når rentene no har gått andre vegen, har det dempa avkastninga noko. Likevel er det å tilpasse seg eit nytt rentenivå ein "eingongseffekt" i avkastningstala. Med mindre rentene skal mykje meir opp, er den negative effekten allerede teke.
På sikt har renteoppgongen fleire positive effektar: mesteparten av obligasjonane me eig betalar framleis flytande renter, og desse stig i tråd med pengemarknadsrenta NIBOR, som i skrivande stund er på 4,81 prosent, opp frå 4,07 prosent ved nyttår. Me investerer óg mykje i bank- og finansnæringa, og dette er óg selskap som kan ta større marginar og tene meir pengar når rentene er høge enn når dei er låge. Fordelane for våre investeringar er altså fleire.
Samstundes ser me at frykta for statsgjeld óg har senka kursane på europeiske bankar. Dette gjeld særleg dei franske. Bankane eig mykje statsobligasjonar utstedt frå sine respektive land. Den siste månaden har europeiske storbankar falle 9 prosent på børs (norske og nordiske bankar er ned om lag halvparten), men har likevel gitt ei avkastning på 15 prosent hittil i år.
Figur 3: Avkastning i rentemarknader og -fond (IG=Investment grade, HY = High Yield / Høgrente)
Kjelder: Bloomberg, Borea Asset Management
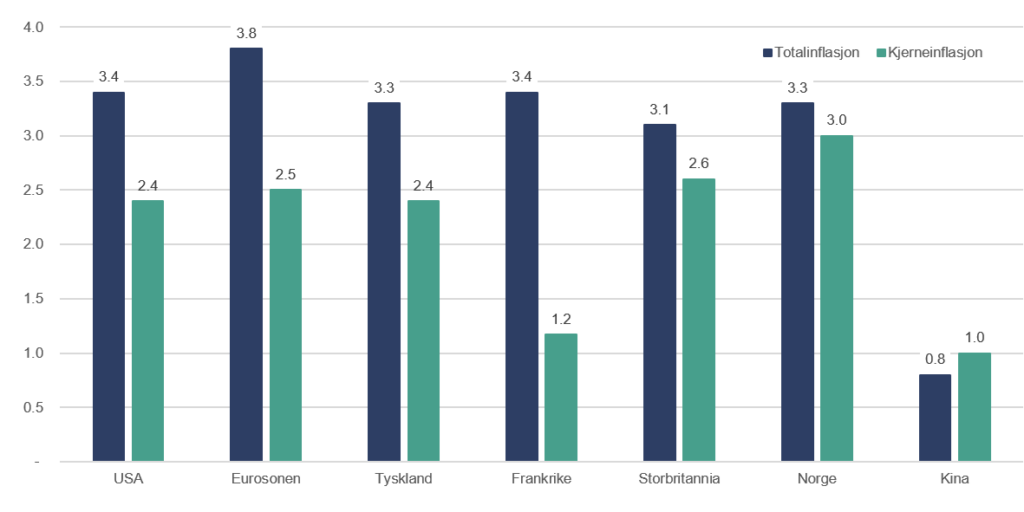
Inflasjonsfrykt er ein sentral drivar bak renteoppgangen. Krigen i Midtausten har gjeve høgare energiprisar, som i første omgong påverkar totalinflasjonen. Sentralbankane styrar derimot meir etter kvar kjerneinflasjonen bevegar seg, og denne ekskluderar ofte energiprisar, som har ein tendens til å svinge mykje. Likevel: energiprisar er óg prisvekst som påverkar folk si kjøpekraft. Og i neste omgong: sjølv om energiprisar direkte vert halde utanfor kjerneinflasjonsmålet, er energi ein innsatsfaktor i det meste. Difor blir høgare energiprisar etter kvart óg reflektert meir i høgare kjerneinflasjon.
Figur 4: Inflasjon og kjerneinflasjon i utvalgte land, siste 12 månader (%)
Kjelder: Bloomberg, Borea Asset Management
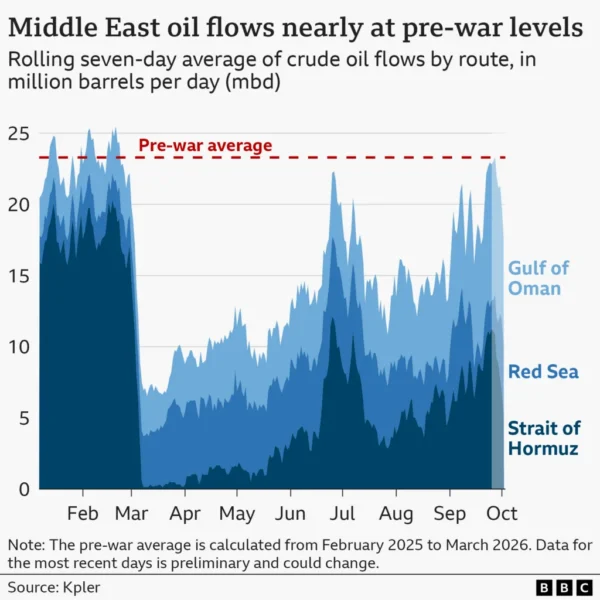
Frå energioverskot til -underskot. Ved inngongen til 2026 var konsensustanken at verda har meir enn nok olje. Så kom krigen, og Hormuzstredet vart praktisk talt stengt. Verda hadde plutseleg for lite energi, men oljeprisane reagerte likevel mindre enn kva me hadde venta. I skrivande stund handlar eit fat Nordsjøolje for 104 dollar i futures-marknaden, og for 129 dollar i den fysiske marknaden ("Dated Brent").
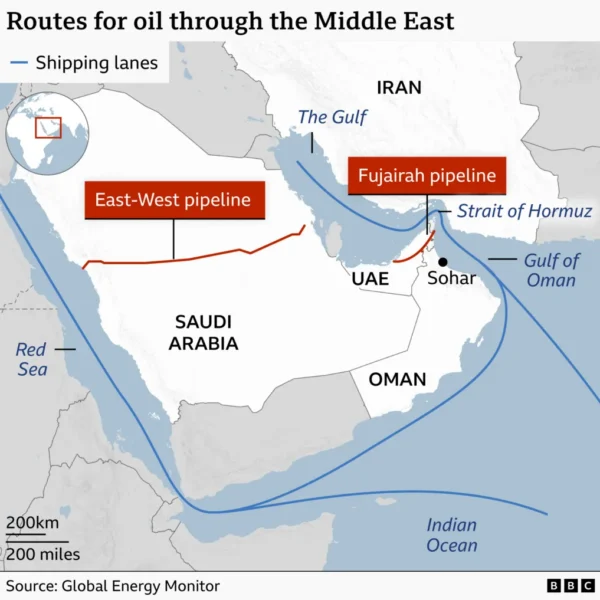
Ein dempande faktor har vore at Kina har trukke mykje olje frå sine strategiske lager. Samstundes jobbar ein med å finne nye måtar å få frakte ut olje frå Midtausten: Skytteltrafikk med skip gjennom Hormuz-stredet har auka den siste tida, og meir olje går har forlete Saudi-Arabia via Raudehavet. Ein ekspansjon av Saudi-Arabia sin vest-aust-rørledning er til vurdering. Men rørledninga er likevel sårbar. Den vart nyleg bomba av den Iran-støtta houthi-militsen, men gjenopna etter kort tid. Og den sørlege vegen utfrå Raudehavet går forbi Jemen, ved Bab al-Mandab-stredet. Dette har óg nyleg vore kontrollert av houthiane, fram til Saudi-støtta styrkar frå myndigheitene nyleg tok kontroll over området.
I slutten av september var oljeeksporten frå Midtausten attende til 92% av førkrigs-nivå, riktignok fordelt på fleire eksportvegar. Samstundes har Iran den siste veka har auka angrepa på tankskip, ni stykk i skrivande stund Dette har atter ein gong sådd tvil om eksportvoluma. Situasjonen er altså svingande, og det er vanskeleg å spå energiprisane.
Figur 5: Oljeeksport frå Midtausten etter eksportveg (figur frå BBC)
Kjelder: BBC, Kpler
Figur 6: Eksportruter for olje i Midtausten (figur frå BBC)
Kjelder: BBC, Global Energy Monitor
Men det er ikkje berre energiprisar som driv inflasjonspress.
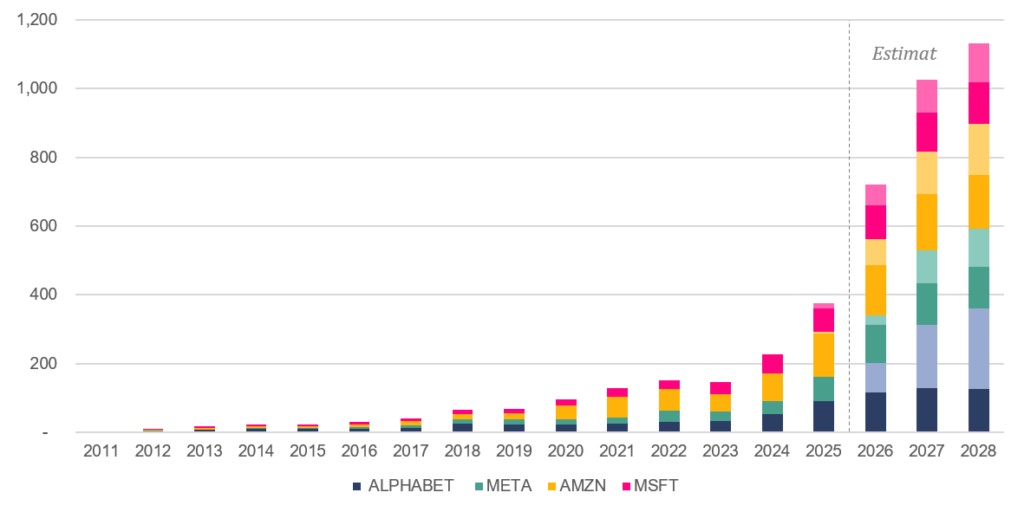
Verda opplever óg store investeringar, både frå privat og offentleg sektor. Innan privat næringsliv er det USA og kunstig intelligens som dreg lasset: Då me skreiv om dette i bloggen i fjor («AI AI AI AI AI... BOFF?», 24/11/25) var forventninga at dei fire store «hyperscalers» (Alphabet, Amazon, Meta og Microsoft) skulle investere over 500 milliardar dollar i 2027. Siden den gong har investeringsanslaga meir enn dobla seg. Investeringane gjev store ringverknader. Ein investering frå Microsoft gir umiddelbare inntekter hos motpartar som ein kjøper varer og tenester frå, samstundes som til dømes databrikker blir kostnadsførte over seks år. Dette bidreg til unormal høg innteningsvekst, men óg god stemning på børsane.
Figur 7: Årlege investeringar frå teknologi-gigantane (USDmrd)
Mørke fargetonar viser estimat i november i fjor. Lyse fargetonar viser auken i estimata sidan den gong.
Kjelder: Bloomberg, Borea Asset Management
Innan offentleg sektor ser me at finanspolitikken er ekspansiv. Dette gjeld på begge sider av Atlanteren, men særleg i USA. I Europa aukar forsvarsbudsjetta, estimert til 2,4 prosent av BNP i 2026. Nato-statane har lova å auke investeringane til 5 prosent av BNP innan 2035. Samstundes ynskjer ein å kome i gang med tiltak for å gjenvinne konkurransekraft, sjølv om dette tek tid.
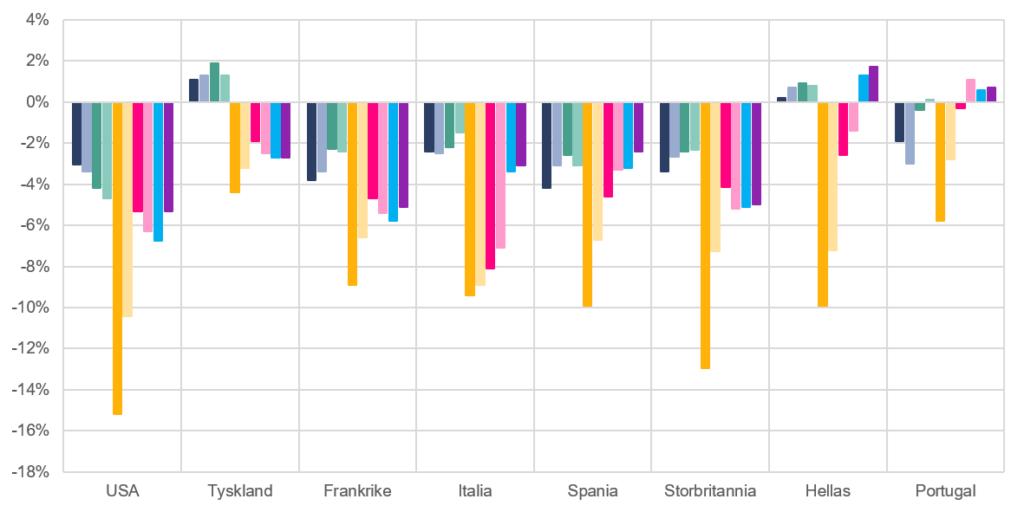
På den andre sida av Atlanteren vil USA auke forsvarsbudsjettet sitt kraftig, frå 1000 milliardar dollar i 2026, til 1500 milliardar dollar i 2027. Og budsjettunderskota er framleis store. Om lag 5-6 prosent av BNP i USA, og om lag 4 prosent av BNP i snitt i dei store europeiske landa. Dette leiar oss inn på to andre faktorar som påverkar rentene.
Figur 8: Årlege budsjettunderskot, som andel av BNP (%), 2016-2025
Kjelder: Bloomberg, Borea Asset Management
Kvar søyle representerer eit år. Gul søyle viser 2020, der underskota var store ifbm. pandemien
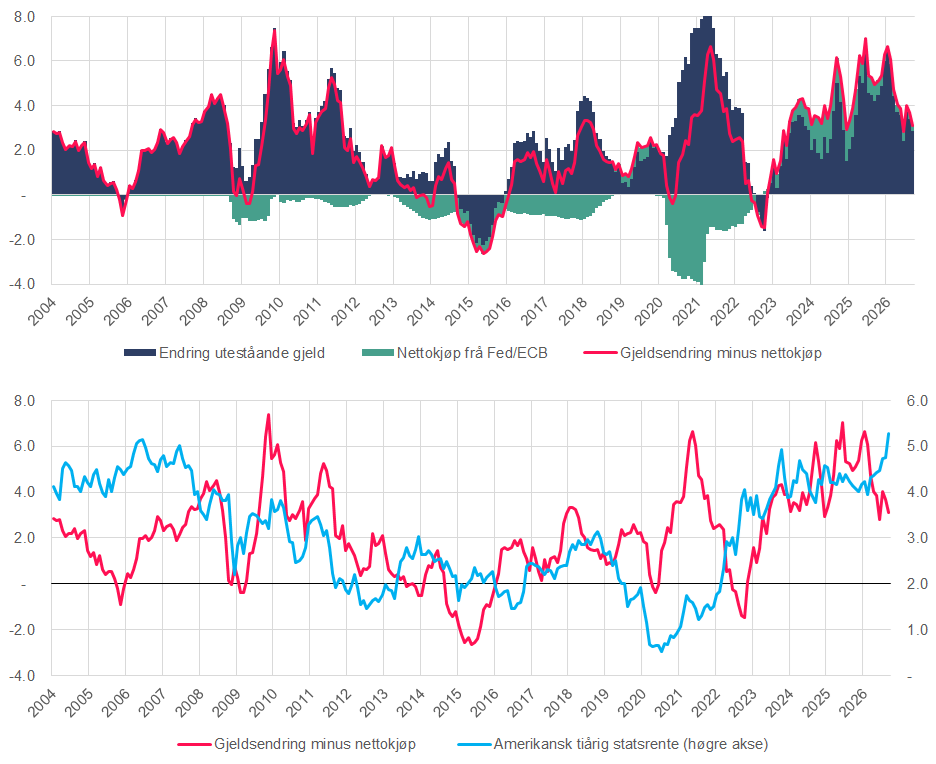
Tilbodet av gjeld er ei anna side av historia. Auka investeringer gir ikkje berre inflasjonspress, men må finansierast gjennom obligasjonsmarknaden. Når tilbodet av gjeld aukar, må låntakarar alt anna likt betale ei høgare rente for å trekke til seg investorar. Grafen under viser endring i uteståande obligasjonsgjeld på løpande tolvmånaders basis. Søylene på undersida av nullpunktet viser endring i obligasjonar eigd av sentralbankane. (som tidlegare kjøpte store volum for å støtte marknaden og presse rentene ned). Den raude streken viser summen, altså auke i uteståande volum minus det som er absorbert av sentralbankane. Biletet forklarar renteoppgangen langt frå perfekt, men har nok litt å seie.
Figur 9: Endring i global uteståande obligasjonsgjeld minus nettokjøp frå ECB og Federal Reserve (øverst). Gjeldsendring minus nettokjøp samanlikna med obligasjonsrente (nederst)
Kjelder: Bloomberg, Borea Asset Management
Frykta for statsgjelda. Noreg er i ein særposisjon med sin nettoformue i oljefondet. Der Europa vil auke statlege investeringar, er budsjetta eit hinder. Mange land har store gjeldsbyrder, og for å få lån i marknaden er ein avhengig av investorane sin tillit. Utan tillit stig renta meir enn kva inflasjonsfrykt åleine skulle tilseie. Dette såg me i USA i 1994, me såg det i Storbritannia hausten 2022 og me ser tendensar til det no, særleg i Frankrike.
Tyskland skil seg ut i Europa i positiv forstand, gjeldsmessig. Historia med krigsoppgjeret etter første verdskrigen, hyperinflasjonen i Weimarrepublikken og vegen mot andre verdskrig har påverka landet sitt forhold til statsgjeld. I dag er den tyske «gjeldsbremsen» nedfelt i grunnlova, og begrensar staten sitt strukturelle underskot til 0,35% av BNP. Riktignok har det skjedd endringar dei siste åra, for å auke statlege forsvarsinvesteringar. I fjor vart det opna for ei ramme på EUR 500mrd til slike investeringar. Trass i aukande press på tysk økonomi, til dømes frå kinesisk bil-industri og aukande politisk press på etablissementet (frå AfD), er Tyskland ansett som ei trygg hamn i europeisk statsgjeld. Andre land sine renter vert ofte målte med ei risikopremie over denne.
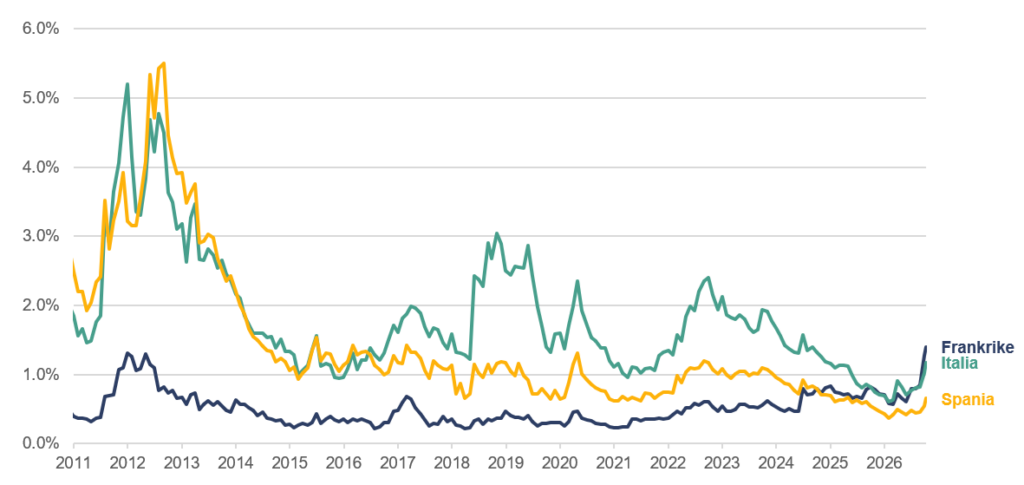
Figur 10: Rente/risiko-premie over tysk tiårig statsrente (%)
Kjelder: Bloomberg, Borea Asset Management
Grafen viser respektive land sine tiårige statsrenter minus tysk tiårig statsrente
Frankrike har fått mest merksemd nyleg. Landet står i ein vanskeleg politisk situasjon, der ingen av dei tre jamnstore blokkane (venstre, sentrum, høgre) har noko fleirtal. Landet har no si femte regjering sidan valet i 2024. Det er uvisse om politikarane vil klare å godkjenne eit budsjett for neste år, og landet står i fare for å få kredittratinga si nedgradert. Med store budsjettunderskot er det press om kutt i mellom anna pensjonar, og kutt i offentlege tenester er vel sjeldan noko som forbigår i stillhet i Frankrike. Hittil i år har franske statsrenter stige til eit absoluttnivå me ikkje har sett sidan 2002, og ein «spread» mot tysk statsgjeld som er på det høgaste nivået sidan 2012. Forøvrig: den franske staten har ikkje hatt eit budsjettoverskot på 52 år (sist i 1974).
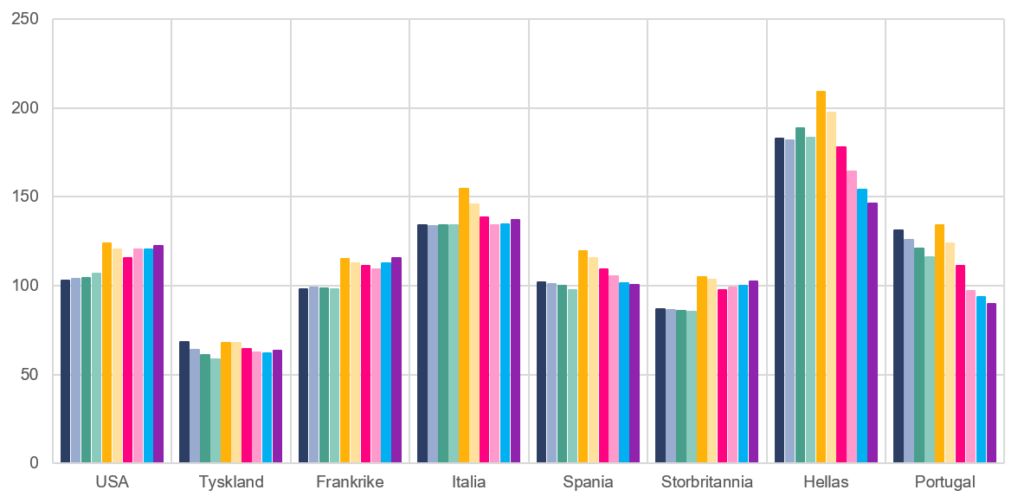
Italia har den høgaste gjeldsgraden av dei store europeiske maktene, med gjeld/BNP på 137 prosent. Landet har ei rikholdig historie med politisk ustabilitet, med 68 forskjellige regjeringer sidan republikken vart oppretta i 1946. Likevel er statsminister Giorgia Meloni si regjering no den lengst sitjande landet har hatt, og har klart å få ned budsjettunderskota meir enn til dømes Frankrike. Trass i at Meloni står midt i ei omdiskutert valreform, og har trua med å gå av, har italienske statsrenter halde seg betre enn franske.
Spania har óg betydeleg gjeld (101% av BNP), men har hatt betre økonomiske tider enn fleire andre europeiske land dei siste åra, godt hjulpe av turistnæringa. Etter ein meir stabil politisk periode, utlyste Statsminister Sánchez denne veka nyval, etter at regjeringa si kriseplan for boligmarknaden vart nedstemt i parlamentet. Å utlyse nyval etter eit politisk nederlag, som eit slags ultimatum, liknar på det Emmanuel Macron gjorde i 2024.
Storbritannia har óg fått mykje merksemd i gjeldsmarknaden dei siste åra. Som i mange andre land er statsgjelda i fokus, og statsminister Andy Burnham har ei utfordrande oppgåve når han i slutten av månaden skal legge fram budsjettet. Han må tilfredsstille både obligasjonsmarknaden og innbyggjarane. Samstundes ventar Bank of England at inflasjonen i landet vil stige til 4,2% i første kvartal 2027. Dette bidreg óg til press på rentenivået.
Sist, men ikkje minst: USA. Den store frykta for marknaden er at amerikansk statsgjeld skal kome ut av kontroll og kome i misleghald. Gjelda er no på om lag 100 prosent av BNP på nettonivå (123% brutto), men har nyleg passert 40 000 milliardar dollar. Og meir skal det bli, om me trur på kongressen sitt budsjettkontor: Kongressen ventar at gjeld eigd av investorar skal stige frå 32 000 milliardar til 56 000 milliardar i løpet av dei neste ti åra.
Figur 11: Gjeld som andel av brutto nasjonalprodukt (BNP) (%), utvikling 2016-2025
Kjelder: Bloomberg, Borea Asset Management
Grafen viser brutto statsgjeld, justert for kva landa skuldar til interne einingar, fell gjeldsgradene med 5-15 prosentpoeng
Kontroll over seddelpressa er viktig. Når det gjeld fare for betalingsmisleghald, står Eurolanda i ein vanskelegare situasjon enn til dømes USA og Storbritannia. Dei to sistnevnte kontrollerer si eiga seddelpresse. At dei då skal misleghalde gjeld dei har i eigen valuta, er difor lite truleg. Dei kan trass alt "monetisere gjelda", eller på godt nynorsk: "trykke pengar".
Dette betyr ikkje at USA og Storbritannia ikkje står ovanfor ei utfordring: om dei vel å «trykke seg ut av problemet» gjennom å skape meir valuta for å betale långivarane, vil det går hardt utover båda inflasjon og valutakurs. Som investor ynskjer du ikkje at motparten skal misleghalde gjelda si, men du ynskjer heller ikkje å få betalt tilbake i valuta som har falt kraftig i verdi.
Dei europeiske landa vel sine politikarar og sin finanspolitikk, og denne kan vere ansvarleg eller uansvarleg. Men dei har ein felles valuta og pengepolitikk gjennom den Europeiske sentralbanken. Dei kontrollerer difor ikkje eiga pengemengde og kan difor heller ikkje trykke seg ut av problemet.
Dei såkalla Maastricht-kriteria frå 1992 skulle sikre finansiell stabilitet, gjennom å begrense budsjettunderskota og statsgjelda til henholdsvis 3 og 60 prosent av BNP. Systemet vart reformert i 2024, til å skulle innebære skreddersydde planar for kvart land. Utan god kontroll, eiga seddelpresse eller eigen valuta, er sjansen for betalingsmisleghald større. Alternativet kan vere støtte frå institusjonar og sentralbank, men med strenge krav, som til dømes påtvinga økonomiske reformar. Dette såg me for Hellas, Irland, Portugal og Kypros under Eurokrisa.
To grunnar gjer dette mindre truleg i dagens situasjon: for det første er dei forgjelda landa i dag store, sentrale makter på kontinentet. For det andre gav tiltaka auka politisk polarisering og framvekst av meir radikale parti, både på ytre venstre og ytre høgre. I dagens klima trur eg noko liknande vil vere vanskeleg å gjennomføre.
Politikarane står i eit vanskeleg dilemma: Dei fleste ynskjer å vekse seg ut av gjelda, gjennom å auke BNP. Det er ikkje lett, all den tid konkurransen kjem frå amerikanske teknologiselskap og kinesisk statssubsidiert industri. Alternativet er å stramme inn budsjetta, og få folket mot seg. Eller å fortsette å bruke pengar, men få gjeldsmarknaden mot seg. Sistnevnte har aldri vore ein veg til suksess.
Vegar ut av statsgjeld var temaet i ein nyleg kronikk i DN, av DNB Carnegie sin sjefsøkonom, Kjersti Haugland. I kronikken skriv ho om løysingane eg har nevnt ovanfor, men óg om ein meir subtil veg ut av statsgjeld: 1) å forsiktig leggje til rette for høgare inflasjon enn venta, slik at nominell vekst aukar og gjelda i større grad vert inflatert bort og 2) innføre reguleringar som gjer at aktørar må kjøpe statsgjeld, og dermed presse rentene ned, såkalla finansiell represjon.
Det er lett å teikne eit skummelt bilete av situasjonen. Men me skal heller ikkje svartmale, og vere audmjuke for at dette er problematikk me har snakka om i eit par tiår. Dagens situasjon kan vedvare lenger enn me trur, og historia visar samstundes at det er fullt mogleg å snu skuta og redusere statsgjelda, som eksempelvis Portugal og Hellas har gjort.
Eit ord me skal vere på utkikk for i tida framover er imidlertid «TPI». TPI står for «Transmission Protection Instrument» og er eit hittil ubrukt obligasjonskjøps-program som ECB godkjente i 2022. I førre tiår bidro obligasjonskjøp frå sentralbankane til å presse ned renter i både USA og Europa. I TPI kan ECB kjøpe statsobligasjonar, i eit volum som førebels ikkje er bestemt. Riktignok kjem programmet med ei rekke finansielle krav, men erfaringsmessig er det mykje som kan ofrast om stabiliteten i det større europeiske prosjektet er i spel.
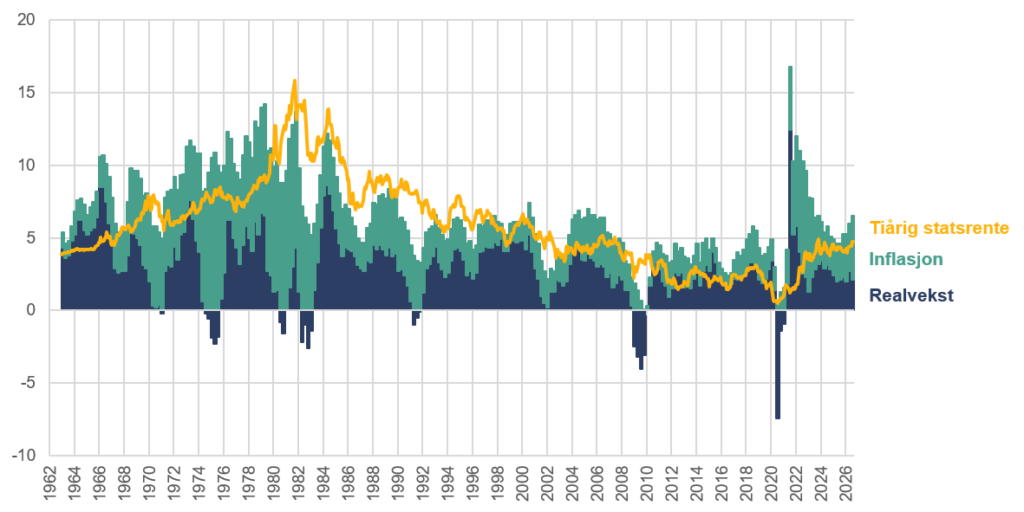
Til sjuande og sist kan me spørje oss: er eigentleg dagens rentenivå høgt? I det lange biletet skal det vere ei viss samanheng mellom vekst og renter, og som figuren under viser, er dagens renter nokolunde i tråd med nominell BNP-vekst. Det er mykje snakk om frykt for høg statsgjeld, men når me ser på prisen for kredittforsikring, ser me ikkje breie tendensar til at investorane fryktar misleghald.
Me kan argumentere for at me har lagt bak oss to tiår der inflasjon og renter vart undertrykt. Først av globalisering og spareoverskot; deretter av finanskrise, gjeldssanering og sentralbank-kjøp. Med «globalisering i revers», oppbygging av meir lokale verdikjeder og geopolitisk ustabilitet lever me i ei verd med meir friksjon. Det er ei verd der kapital skal koste meir enn før.
Figur 12: Amerikansk årleg BNP-vekst og tiårig statsrente, 1962-2026 (%)
Kjelder: Bloomberg, Borea Asset Management
Med vennlig hilsen
Magnus Vie Sundal, CFA
Porteføljeforvalter, Borea Asset Management
Historisk avkastning i våre fond er ingen garanti for framtidig avkastning. Framtidig avkastning vil bl.a. avhenge av markedsutvikling, våre forvalteres dyktighet, fondets risiko, samt kostnader ved tegning, forvaltning og innløsning. Avkastningen i våre fond kan bli negativ som følge av kurstap. Informasjon om fondene våre er å anse som markedsføring. Effektiv rente vil kunne endres fra dag til dag, og er derfor ingen garanti for avkastningen i perioden den er beregnet for. Investorer som vurderer å investere i våre fond oppfordres til å lese nøkkelinformasjon og prospekt på borea.no/fondene

Nyhetsbrev Få innsikt og markedsoppdateringer direkte i innboksen.